|
最新文章


|
点晴ERP企业管理信息系统
→『 财务管理 』
本版文数:975 今日文数:753
|
|
MANUFACTURINGFINANCE生产管理四环咬合订单、BOM、工序、成本怎么接起来?目录一、订单转BOM二、BOM转工序三、工序转成本四、全链回溯做制造业财务的,月底算成本这件事,大概率让你头疼过。不是算不出来,是算出来之后对不上。材料对不上,工时对不上,损耗对不上。你拿着生产部门给的报工单、仓库给的领料单、工...
|
|
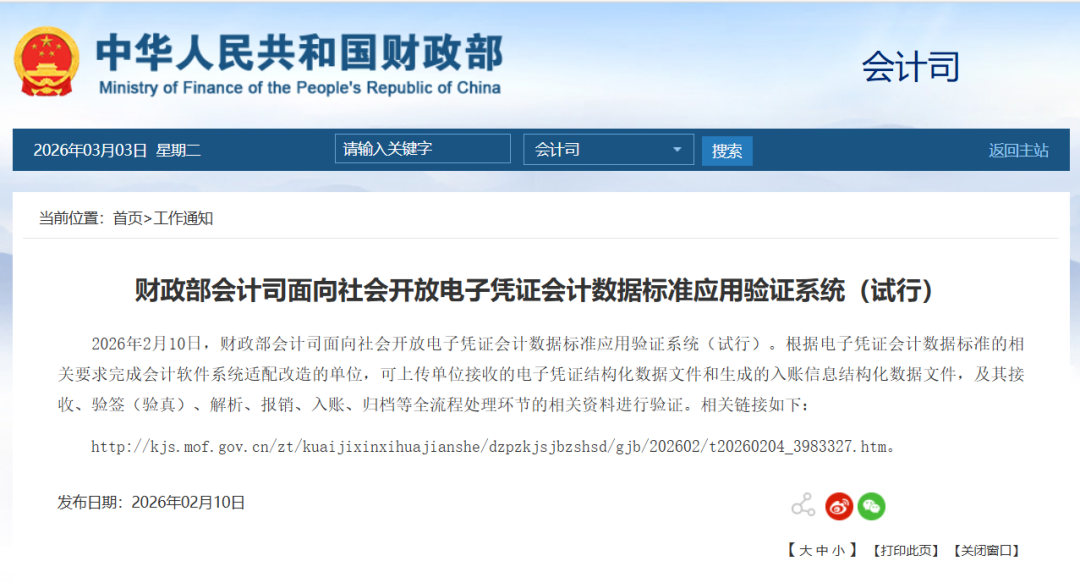
会计凭证的全面电子化即将来临!会计们要学习新知识点了!会计凭证全面电子化!财政部刚刚通知!2月10日,财政部推出一项重要举措——会计司正式面向社会开放了电子凭证会计数据标准应用验证系统(试行)。这意味着什么?一句话:纸质会计凭证的时代,真的要和我们说再见了!全流程电子化!无纸化报销、入账、归档、存储2023年3月22日...
|
|
我发现很多人都说合并报表难,但是大部分都不知道到底难在哪,包括那些在网上讲合并报表的课程,大多都没讲到点儿上。他们总在纠结于一些合并抵消分录、规则,一直在强调这个抵消的逻辑难。但是你认真学会了以后,就会发现,你只是会做几道题而已,还是胜任不了集团的报表经理,。为啥呢?因为这些课程有的本身就是针对考试的课程,有的则是针对...
|
|
在制造业ERP项目实施过程中,我发现一个非常有意思的现象:很多管理层能够理解:✅销售收入✅采购成本✅利润总额但一说到:内部交易利润中心合并报表瞬间就懵了。最常见的问题就是:1,A公司卖给B公司赚了100万,这100万到底算不算利润?2,为什么ERP显示集团利润增加了,财务合并报表却要把利润冲掉?3,内部交易既然最终要抵...
|
|
物料价格经常波动,同一种材料,不同批次进价可能不一样。车间领料时,到底按哪个单价算成本?月底结存又按哪个单价算?这就是物料计价方法要解决的问题。目前常用的物料计价方法主要有四种:个别计价法、先进先出法、月末一次加权平均法、移动加权平均法。我国现行会计准则允许采用这几种方法,不允许采用后进先出法。下面逐一说明。一、个别计...
|
|
口诀1:购买日看增减;期末承上启下;调净利;算未分。非同控调整(以评估增值为例,账面价值<公允价值,假设不考虑所得税影响)购买日看增减评估增值借:固定资产、无形资产、存货贷:资本公积期末承上启下【当年年末(已有抄过来,本期折摊售)】评估增值借:固定资产、无形资产、存货贷:资本公积
评估增值的影响(本期期末-折摊售)借...
|
|
一、资产类1.库存现金:存放于企业保险柜的现钞。2.银行存款:存放在银行的款项。3.应收票据:收到其他单位开具的商业汇票,尚未到期兑付。4.应收账款:销售货物、提供劳务后,客户尚未支付的款项。5.预付账款:预先支付给供应商,货物尚未收到的款项。6.应收股利:被投资企业宣告分红,但款项尚未收到。7.应收利息:对外出借资金...
|
|
👛资产类科目👛1.库存现金:企业库存的现款。2.银行存款:企业存放在银行的款项。3.其他货币资金:包含银行汇票存款、银行本票存款、信用卡存款、信用证保证金存款、存出投资款、外埠存款。4.应收票据:企业收到的商业汇票。5.应收账款:销售商品、提供劳务,尚未收回的货款。6.应收利息:持有债权应收取但尚未收到的利息。7....
|
|
前提:两种都要编制合并报表,只要取得控制权就要合并,核心差异是【权益结合法(同控)】vs【购买法(非同控)】1、子公司资产、负债入合并报表的基础同一控制:按子公司在最终控制方合并报表中的账面价值并入❌不调整公允价值,不做评估增值调整分录,不确认递延所得税(因评估增值产生的)非同一控制:按购买日公允价值并入✅评估增值/减...
|
|
一、同一控制下企业合并1.1核心逻辑(不按公允价值)同一控制下合并按最终控制方所认可的被合并方账面价值计量,不产生商誉:·长期股权投资初始投资成本=被合并方所有者权益账面价值(相对于最终控制方)×合并方持股比例·与支付对价账面价值的差额→调整资本公积(资本溢价/股本溢价)·资本公积不足冲减的→依次调整盈余公积→利润分配...
|
|
很多财务同行一提到合并报表,第一反应就是抵销分录、合并底稿,往往忽略了最关键的一步:前期准备。合并报表做得顺不顺、数据准不准,八成取决于这一步。前期准备做扎实了,后面就是水到渠成的事。一、准则怎么规定核心依据是《企业会计准则第33号——合并财务报表》第四章“合并程序”,特别是第三十条至第三十四条。准则的要求很明确:母公...
|
|
一、定义先分清1.物料消耗(原材料/辅助材料、机物料消耗)属于材料类,一次性投入生产,领用后直接消耗、形态消失,构成产品辅助组成,计入生产成本/制造费用。例:润滑油、切削液、砂纸、胶水、包装膜、清洁清洗剂、螺丝垫片、打印墨粉。2.低值易耗品(周转材料-低值易耗品)属于工具器具类,实物能反复多次使用,不会一次性消耗,价值...
|
|
财政部自2016年起陆续发布1项基本指引、36项应用指引,覆盖战略、预算、成本、营运、投融资、绩效、风险等八大领域。本公众号特开新系列「管理会计必备工具」,基于财政部管理会计应用指引逐篇解读,讲清楚每个工具怎么用、什么时候用。一、这是什么工具,适合谁用标准成本法,一句话概括:先给产品定一个应该花多少钱的标准,生产完再拿...
|
|
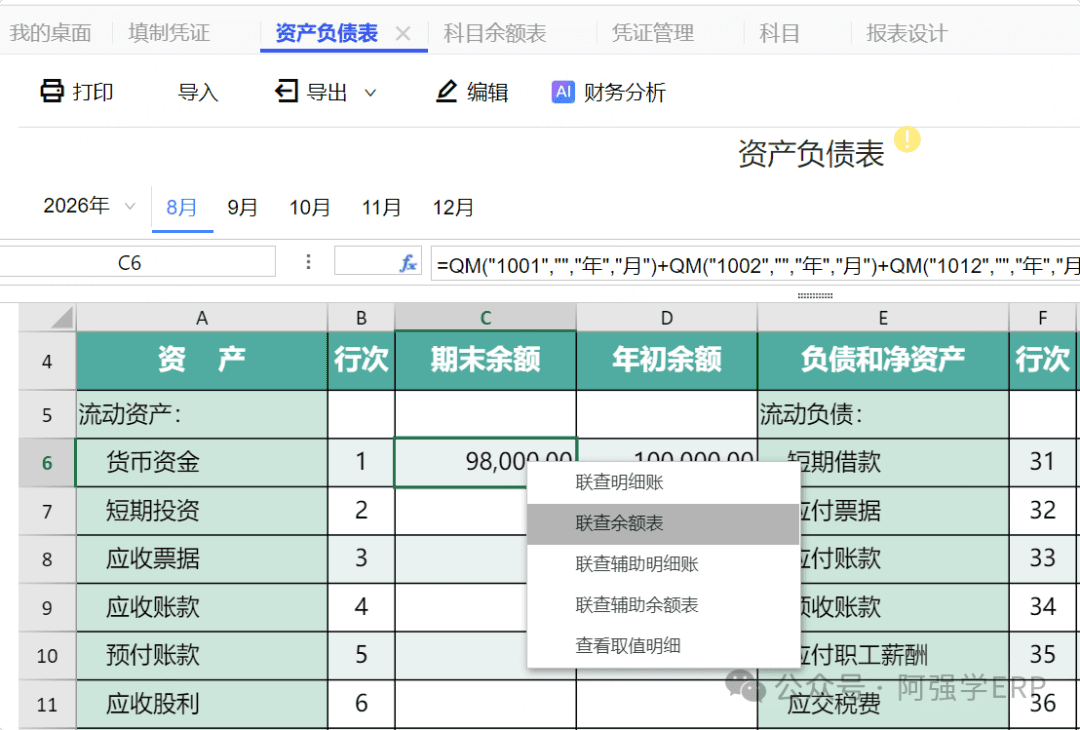
财务软件月末结账一打开资产负债表就提示不平衡——是不是每次都想摔键盘?别急。这篇文章帮你把(用友T3/T6/T+、好会计、U8)资产负债表不平的问题,从头到尾捋一遍。照着查,基本几分钟内能定位。此思路同样适用其他软件先记住一句话用友的报表,默认取的是已记账凭证的数据。先排除凭证借贷平衡问题,财务软件限制借贷平衡,才能保...
|
|
去年有个做食品加工的老板,被税务稽查时经历了一件让他后背发凉的事。稽查人员到了公司,没先看账本,直接说:带我去仓库看看。到了仓库,扫了一圈,问:账上存货多少?财务说:大概200万。稽查人员指了指货架:这些货加起来值多少?仓库主管老实回答:最多三四十万吧。稽查人员转过头来看着老板:公司账上200万存货,仓库里只有40万,...
|
|
制造业成本算不准,很多时候不是财务不会算,而是一开始就没搞清楚成本到底该归到哪里。原材料领了,算哪个产品?工人干了几个小时,算哪张订单?一台设备同时生产多个产品,折旧怎么分?一道产品经过5道工序,中间成本又该怎么结转?这些问题没理顺,月底再怎么算,结果都可能失真。真正做成本核算,第一步不是套公式,而是先判断企业的生产模...
|
|
制造业分批法成本核算:订单亏了还不知道,问题往往出在这。一家做非标自动化设备的工厂,老板月底拿到财务报表,发现这个月又亏了。他翻来翻去想不通:明明每一单报价都加了利润,怎么到头来还是不赚钱。财务把成本明细拉出来,数字堆了几页纸,谁也说不清哪张订单亏了、亏在哪。老板最后只问了一句:我到底是在帮客户打工,还是在给自己赚钱?...
|
|
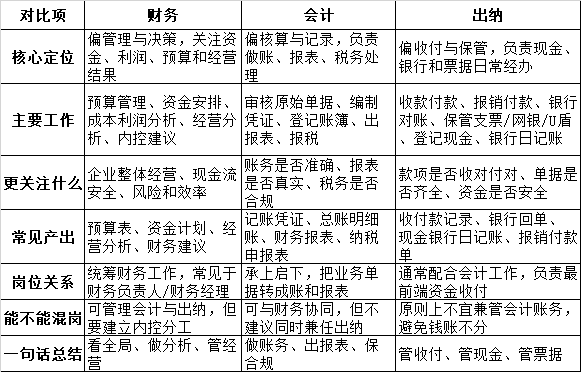
很多老板容易混淆:出纳管钱、会计管账、财务管分析决策,三者岗位范围、工作内容、风险完全不一样。对比项财务会计出纳核心定位偏管理与决策,关注资金、利润、预算和经营结果偏核算与记录,负责做账、报表、税务处理偏收付与保管,负责现金、银行和票据日常经办主要工作预算管理、资金安排、成本利润分析、经营分析、内控建议审核原始单据、...
|
|
制造业成本核算没有那么神秘,但是真的不能只坐在办公室里死磕报表!如果不摸清车间的生产流程,算出来的成本全是虚的。今天把这套实操下来的全流程梳理出来,新手老手都能用得上!👇核心流程五步走摸清流程与成本核算表比配:很多新手可能提到成本就是一头雾水,摸不着头脑,不知道从哪里下手,可能给你一套成本核算,都不知道所以然。作为从...
|
|
制造企业把原材料加工成产成品的过程中,除了直接投入的原材料之外,还会产生水电费、设备折旧、车间管理人员工资等间接费用。企业同时生产多种产品时,这些间接费用就需要按照一定规则分摊到不同的产品头上。成本费用的分摊过程,是制造企业核算的难点之一,本文通过案例,对费用分摊进行介绍。一、案例背景假设车间同时生产A、B两种产品,某...
|
|
前面两篇讲了为什么降本,也讲了成本核算做到什么程度才能支撑降本。但真到了用的时候,我发现这里面还差一个东西。就是我们到底应该拿什么样的成本数据去做经营决策。财务核算出来的是实际成本,这个大家都知道。但实际成本出来以后,是不是就可以直接拿去报价、算利润、做经营判断?我觉得不一定。因为实际成本是这一次实际发生了多少钱,它是...
|
|
总账下设科目VS辅助核算(辅助项目)面向财务人员通俗解析,适配用友、金蝶、畅捷通T+等ERP系统很多财务容易混淆:总账下设,就是科目下面增加下级明细科目;辅助核算不是科目,是给科目挂的业务维度,不新增会计科目。一、什么是【总账下设】(下级明细科目)定义:在一级总账科目下,增加二级、三级…子科目,属于会计科目本身层级的延...
|
|
上周有个用户找到我,说她在一家机械加工厂做成本会计,每个月月底对着领料单发呆。直接材料她还会,按领料单汇总就行。直接人工和制造费用,她完全不知道该怎么往产品上分。老师,料的部分我懂,工和费到底怎么归集,怎么分配,我脑子里一团浆糊。这个问题太典型了。我带过太多从商贸或者服务业转过来的财务,到了制造业车间,第一道坎就是料工...
|
|
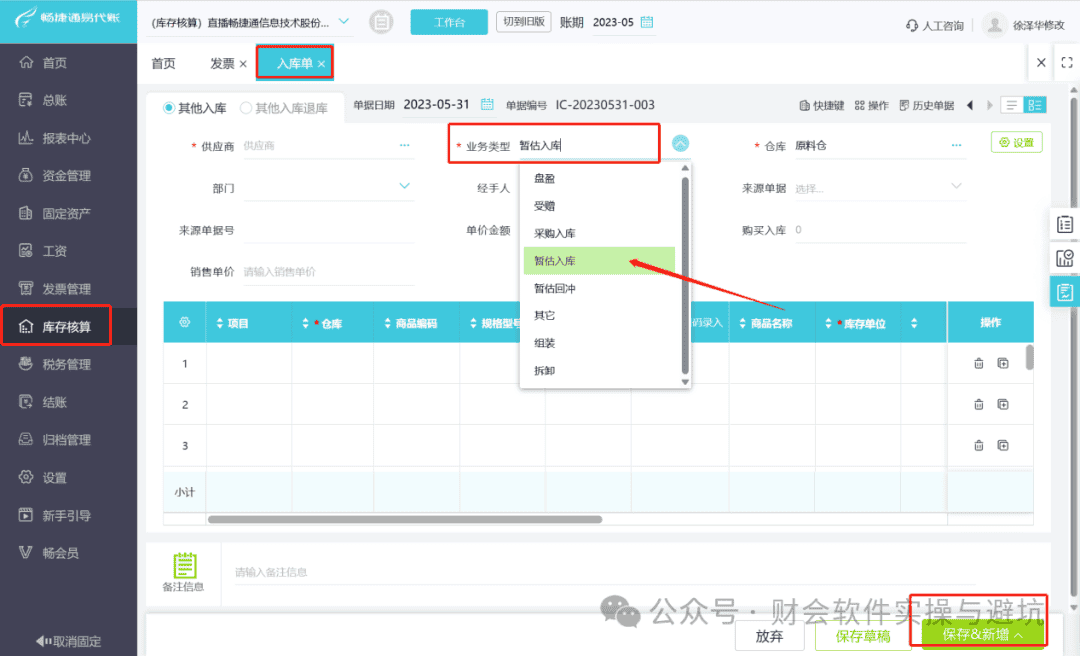
企业经常遇到货物已经入库,采购发票尚未收到的业务,需要做暂估处理。很多会计不清楚软件中暂估单怎么录入、后续发票到了如何完成暂估回冲,下面整理全套实操流程,直接对照操作。商品存货已经入库仓库,但是采购发票还没有收到,库存模块该如何做暂估业务?发票收到之后又怎样做暂估冲回?【解决方法】一、暂估入库:当存货已经到仓库,但是票...
|
|
干了18年,料工费分配这5个坑我全踩过。上周有个用户发了一份成本报表过来。产成品成本和库存商品对不上,毛利率比财务部算的多了6个点。她问我:老师,我料工费都是按制度归集的啊,怎么还能差这么多?我把她的成本计算表拉出来看了十分钟,问题一目了然。料工费看着都在分,但分错了地方。干了18年制造业成本,我自己也踩过不少坑。今天...
|


 400 186 1886


